2024年冶金专用设备制造行业调研报告
一、行业概述
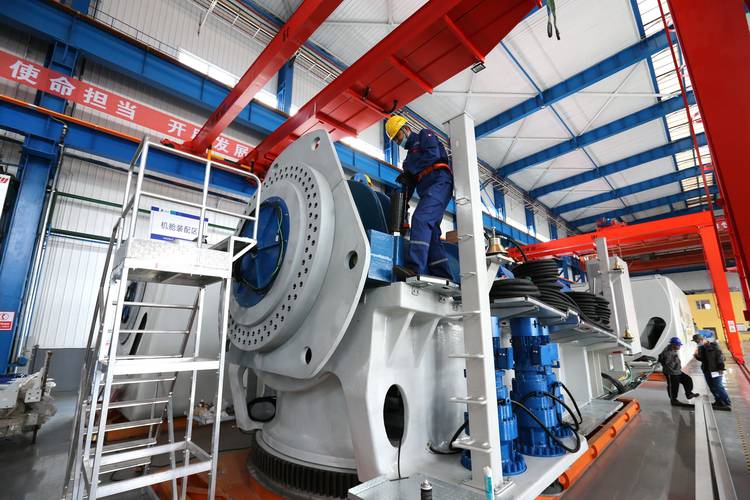
冶金专用设备制造行业是装备制造业的重要细分领域,主要为钢铁、有色金属等冶金工业提供冶炼、轧制、加工及配套专用设备,涵盖炼铁设备、炼钢设备、轧钢设备、连铸设备、起重运输设备、ej终端设备等。2024年,全球冶金行业在绿色低碳转型和智能化升级的驱动下,对专用设备的需求呈现结构性变化,高效、节能、环保、智能成为行业发展的核心方向。
二、市场规模与增长
2024年,中国冶金专用设备制造行业市场规模预计达到约3800亿元人民币,同比增长6.5%左右。增长主要得益于钢铁行业超低排放改造、产能置换升级以及有色金属冶炼产能扩张。从细分市场看,炼钢及连铸设备占比约35%,轧钢设备占比约30%,环保及资源综合利用设备占比提升至15%,智能化控制系统及备件服务占比约20%。出口方面,受“一带一路”沿线国家冶金项目建设带动,2024年出口额有望突破120亿美元,同比增长8%。
三、产业链分析
上游主要原材料包括钢材、铸锻件、电机、液压元件、电气控制系统等。2024年钢材价格总体震荡下行,有利于设备制造企业降低生产成本,但高端液压件、精密传感器等核心零部件仍依赖进口,国产化替代空间较大。中游为设备制造企业,竞争格局呈现“高端集中、低端分散”特点,头部企业如中国一重、二重、中冶赛迪、中钢设备等占据大型成套设备市场主导地位,中小型企业则聚焦于备件、非标设备及维修服务。下游主要面向钢铁企业(占比约70%)和有色金属冶炼企业(占比约25%),以及部分海外冶金工程总包项目。
四、竞争格局
2024年行业集中度进一步提高。在大型冶金成套设备领域,CR5(前五家企业市占率)约65%,较2023年提升3个百分点。头部企业凭借技术积累、总包能力和客户资源,在ESP(无头带钢轧制)、薄带铸轧、氢冶金等前沿技术装备上形成先发优势。外资企业如SMS group、Primetals Technologies在高端轧制设备和自动化系统领域仍占据约30%的高端市场份额,但国产替代进程加快。中小制造企业面临环保成本上升、应收账款周期长等压力,部分低端产能加速出清。
五、技术发展趋势
- 绿色低碳技术:氢基竖炉、电弧炉短流程炼钢设备需求快速增长,2024年相关设备订单同比增长40%以上。
- 智能化与数字化:基于数字孪生的设备远程运维、AI质量预测、智能轧制控制系统成为竞争焦点。
- 高效化与大型化:高炉大型化、轧机高速化、连铸高拉速技术持续推广,推动设备更新换代。
- 模块化与柔性化:为适应多品种小批量生产,模块化轧机、柔性连铸设备受到市场青睐。
六、政策环境
2024年,国家继续实施《钢铁行业产能置换实施办法》,推动设备更新改造。大规模设备更新政策(《推动大规模设备更新和消费品以旧换新行动方案》)为冶金专用设备带来超500亿元的市场增量。环保政策日趋严格,超低排放改造要求推动除尘、脱硫脱硝、余热回收等环保设备需求增长15%以上。出口方面,部分高端冶金设备被纳入出口管制清单,企业需加强合规管理。
七、行业挑战
- 下游钢铁行业利润承压,设备投资预算趋紧,付款条件恶化。
- 高端核心零部件(如伺服阀、高精度传感器)进口依赖度高,供应链安全风险犹存。
- 行业人才结构性短缺,尤其是具备工艺与数字化复合背景的工程师。
- 国际市场竞争加剧,东南亚、中东本地制造能力提升,对中国设备出口形成替代压力。
八、发展建议
- 加快突破关键核心技术,推动高端液压、传动、控制系统的国产化替代。
- 深化“设备+服务”模式,拓展全生命周期运维、备件供应和升级改造服务。
- 抓住绿色低碳转型机遇,重点布局氢冶金、电炉短流程、CCUS(碳捕集)配套设备。
- 积极拓展海外市场,依托“一带一路”重点项目,推动成套设备和技术标准输出。
- 推进数字化转型,建设智能工厂,提升柔性制造和快速交付能力。
九、前景展望
预计2025-2027年,冶金专用设备制造行业将保持5%-8%的年均增速,市场规模有望在2027年突破4500亿元。行业增长动力将从新建产能转向存量升级与绿色改造,智能化、低碳化设备占比将持续提升。头部企业通过兼并重组和国际化布局进一步巩固优势,中小企业需聚焦细分领域专业化发展。行业正处于结构调整和动能转换的关键期,技术创新与绿色转型将成为决定企业竞争力的核心要素。
如若转载,请注明出处:http://www.huichao813.com/product/45.html
更新时间:2026-11-01 13:09:26