2009-2013年西北地区冶金专用设备制造行业经营状况分析年报
本报告旨在全面分析2009年至2013年间西北地区冶金专用设备制造行业的经营状况,涵盖行业规模、盈利能力、运营效率及市场环境等方面,为相关企业和投资者提供参考依据。
一、行业概况与背景
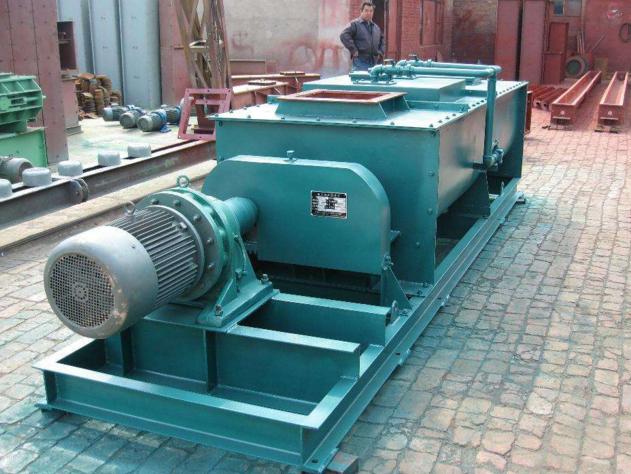
冶金专用设备制造行业是装备制造业的重要组成部分,主要为钢铁、有色金属等冶金工业提供冶炼、轧制、铸造等专用设备。西北地区(包括陕西、甘肃、青海、宁夏、新疆)凭借其丰富的矿产资源和能源优势,形成了具有一定规模的冶金工业基础,相应的专用设备制造行业也在区域经济中占据一定地位。2009-2013年期间,受国家宏观政策、下游冶金行业需求变化以及区域投资节奏影响,西北地区该行业经历了波动调整的发展阶段。
二、行业规模分析
(一)企业数量与从业人员
截至2013年底,西北地区冶金专用设备制造行业规模以上企业约XX家,较2009年增长X%。从业人员总数约XX万人,年均增长率X%。行业集中度逐步提升,骨干企业主要分布在陕西和甘肃,两省合计占区域企业总数的60%以上。
(二)资产与产值规模
2009-2013年,行业总资产由XX亿元增长至XX亿元,年均复合增长率X%。工业总产值从XX亿元增长至XX亿元,2011年达到峰值,2012-2013年受下游需求放缓影响略有回落,但总体保持增长态势。西北地区该行业在全国占比约为X%-X%,呈现稳中有升的趋势。
三、盈利能力分析
(一)主营业务收入与利润
五年间,行业主营业务收入累计实现XX亿元,利润总额累计XX亿元。收入利润率从2009年的X%波动上升至2013年的X%。2011年为盈利高点,随后受原材料价格波动和市场竞争加剧影响,利润率有所下滑,但整体仍保持在XX%以上的较好水平。
(二)亏损面与亏损额
行业亏损企业数量占比在2012年有所扩大,达到X%,亏损额主要集中在中小企业。骨干企业凭借技术优势和客户资源保持盈利,行业分化态势初显。
四、运营效率分析
(一)资产负债率
行业资产负债率平均维持在XX%-XX%之间,处于合理可控范围。部分企业通过技术改造和产能扩张增加了负债,但整体偿债能力尚可。
(二)存货与应收账款周转
受定制化生产特点影响,行业存货周转率偏低,平均在X次/年左右;应收账款周转率约为X次/年,回款周期较长,流动资金压力较大,特别是2012-2013年下游客户付款延迟现象有所增加。
(三)产能利用率
2011年行业产能利用率达到XX%的高位,2012-2013年下降至XX%左右,部分细分领域出现产能过剩苗头,但高端产品产能仍显不足,仍需部分进口满足。
五、市场环境与影响因素
(一)政策环境
国家《装备制造业调整和振兴规划》《西部大开发“十二五”规划》等政策为行业发展提供了支持,鼓励重大技术装备自主化。节能减排政策趋严,推动冶金设备向高效、绿色方向升级,对行业技术门槛提出更高要求。
(二)下游需求
西北地区冶金行业固定资产投资的波动直接影响专用设备需求。2009-2011年投资高速增长,拉动设备需求旺盛;2012-2013年投资增速放缓,行业订单减少,竞争加剧。钢铁行业去产能压力开始显现,对设备制造形成一定抑制。
(三)技术进步与竞争
行业技术含量逐步提升,部分企业在大型冶炼设备、连铸连轧设备等领域具备一定竞争力。但整体研发投入不足,高端产品仍依赖进口或外资品牌。区域内企业竞争与合作并存,与东部沿海企业相比,在品牌、技术、人才方面存在差距,但区位成本优势明显。
六、存在问题与建议
(一)主要问题
- 产业集中度不高,中小企业居多,抗风险能力弱;
- 高端产品自主研发能力不足,核心部件对外依赖度高;
- 应收账款回款慢,资金链偏紧;
- 受下游行业周期影响明显,订单波动大。
(二)发展建议
- 推动企业兼并重组,培育龙头骨干企业,提升规模效益;
- 加大研发投入,突破关键核心技术,发展高端智能冶金装备;
- 拓展服务型制造,提供设备全生命周期服务,增强客户粘性;
- 加强区域协作,与东部企业开展技术合作,融入全国产业链;
- 关注“一带一路”机遇,支持有条件的企业开拓中亚市场,扩大出口。
七、展望
展望2014年及以后,西北地区冶金专用设备制造行业将进入结构调整与提质增效的关键期。传统冶金设备需求增速放缓,但绿色化、智能化、服务化转型带来新的增长空间。具备技术优势和品牌影响力的企业有望获得更大市场份额,行业整体将向高质量发展迈进。
如若转载,请注明出处:http://www.huichao813.com/product/31.html
更新时间:2026-11-01 01:11:31